Was der Freitag verändert hat
Am Freitag haben sich die US Aktienmärkte erholt. Für ein Wochenplus hat das bei den großen Index ETFs aber nicht gereicht. Energie bleibt stärker, Öl kostet weiterhin mehr als 100 Dollar je Barrel und die Rendite zehnjähriger US Staatsanleihen liegt knapp unter fünf Prozent.
Die Verbraucherpreise zeigen, warum Energie gerade so wichtig ist. Benzin wurde im August deutlich teurer. Gleichzeitig hat die EZB die Zinsen erhöht. In dieser Ausgabe schauen wir uns an, was das für Finanzierung und Wirtschaft bedeutet, wie Oracle und Adobe nach ihren Zahlen gehandelt wurden und was aus den Aktien der letzten Watchliste geworden ist.
Bei DELL hat sich das Bild am Freitag deutlich verändert. SNOW und COIN haben ihre verlorenen Kursbereiche dagegen noch nicht zurückerobert. Genau deshalb gehört der Rückblick auf frühere Beobachtungen dazu.
Erholung am Freitag, Verluste in der Woche
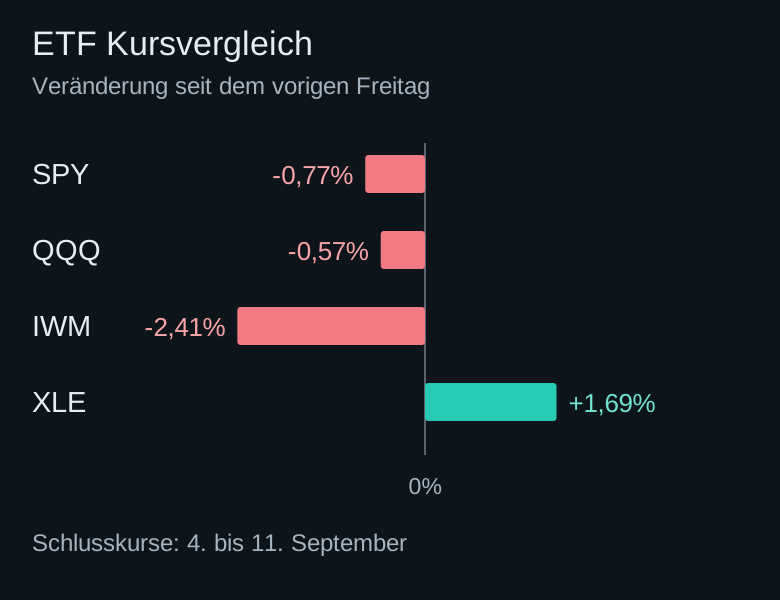
SPY gewinnt am Freitag +0,85%, QQQ +0,87% und IWM +0,41%. Im Vergleich zum Schluss der Vorwoche liegen sie trotzdem 0,77, 0,57 und 2,41 Prozent tiefer. XLE, der ETF für große US Energieunternehmen, gewinnt in derselben Woche +1,69%. Die Grafik vergleicht die Schlusskurse vom 4. und 11. September, ohne Ausschüttungen.
SPY und QQQ schließen wieder über dem Durchschnitt der letzten 50 Handelstage. IWM bleibt darunter. Alle drei liegen über dem SMA 200, dem Durchschnitt der letzten 200 Handelstage. Die kleineren Aktien haben die Erholung also weniger stark mitgemacht. Für nächste Woche interessiert mich, ob sie aufholen und ob SPY und QQQ ihren 50 Tage Durchschnitt halten.
Die wichtigsten Meldungen
Am Donnerstag erhöhte die EZB ihre Leitzinsen. In den USA wurden zunächst die Produzentenpreise veröffentlicht, am Freitag folgten die Verbraucherpreise. Öl gab zum Wochenschluss nach, blieb aber deutlich teurer als eine Woche zuvor.
Oracle und Adobe berichteten am Donnerstag nach Börsenschluss. Ihre Freitagskurse zeigen nun die erste vollständige Handelssitzung nach den Ergebnissen. Bei Oracle wurde der anfängliche Kurssprung wieder verkauft.
| Ereignis | Tag | Einordnung |
|---|---|---|
| EZB | Donnerstag | Drei Leitzinsen steigen um 0,25 Prozentpunkte |
| US Produzentenpreise | Donnerstag | +0,4% zum Vormonat, +5,4% zum Vorjahr |
| US Verbraucherpreise | Freitag | +0,4% zum Vormonat, +3,4% zum Vorjahr |
| Oracle und Adobe nach den Zahlen | Freitag | ORCL -1,74%, ADBE +1,37% im regulären Handel |
- EZB
- Tag
- Donnerstag
- Einordnung
- Drei Leitzinsen steigen um 0,25 Prozentpunkte
- US Produzentenpreise
- Tag
- Donnerstag
- Einordnung
- +0,4% zum Vormonat, +5,4% zum Vorjahr
- US Verbraucherpreise
- Tag
- Freitag
- Einordnung
- +0,4% zum Vormonat, +3,4% zum Vorjahr
- Oracle und Adobe nach den Zahlen
- Tag
- Freitag
Öl gibt nach, die Woche bleibt teuer
WTI für Oktober beendet den Freitag bei 100,05 Dollar je Barrel, Brent für November bei 104,61 Dollar. Gegenüber Donnerstag verlieren die Kontrakte 2,37 und 2,81 Prozent. Über die gesamte Woche bleibt laut DTN bei beiden ein Plus von rund neun Prozent.
Am Freitag berichtete DTN über Gespräche zu sicheren Lieferwegen. Das nahm Druck aus den Preisen. Die Störungen im Nahen Osten waren damit aber nicht behoben.
Ein Förderer kann von höheren Verkaufspreisen profitieren. Bei einer Raffinerie zählt dagegen auch, wie sich die Preise für Benzin und Diesel zum eingekauften Rohöl entwickeln. Fluggesellschaften und Speditionen müssen möglicherweise mehr für Treibstoff bezahlen. Wie viel davon beim Gewinn ankommt, hängt von Preisabsicherungen und der Möglichkeit ab, höhere Kosten weiterzugeben.
Europäisches Gas bei 79,52 Euro
Der auf Investing.com geführte nächstfällige ICE TTF Future schließt am Freitag bei 79,52 Euro je Megawattstunde. Am Donnerstag lag er bei 82,047 Euro. Der Rückgang um 3,08 Prozent nimmt einen Teil des jüngsten Anstiegs zurück. Gegenüber den 71,952 Euro vom vorigen Freitag bleibt aber ein Plus von rund 10,5 Prozent.
TTF ist eine Referenz für europäisches Gas. Für US Gas schauen wir auf Henry Hub. Die beiden Märkte unterscheiden sich bei Versorgung und Preisen. Auch die Einheiten sind verschieden: hier Euro je Megawattstunde, dort Dollar je MMBtu. Ein teurer europäischer Gasmarkt bedeutet deshalb nicht automatisch höhere Verkaufspreise für jeden US Gasförderer.
US Gas wird günstiger
Der Henry Hub Spotpreis fällt vom 4. bis zum 9. September von 2,92 auf 2,81 Dollar je MMBtu. Das ist der Preis für die kurzfristige physische Lieferung.
Die US Speicher enthalten in der Berichtswoche bis 4. September 3.254 Milliarden Kubikfuß Gas. Sie liegen 4,8 Prozent über dem Fünfjahresmittel, aber 2,4 Prozent unter dem Vorjahr. Der Wochenzufluss beträgt 40 Milliarden Kubikfuß.
Die Speicher sind damit besser gefüllt als im langjährigen Durchschnitt. Wer einen US Gasförderer beobachtet, sollte diese Versorgungslage und den US Preis berücksichtigen, statt allein vom europäischen Gasmarkt auszugehen.
Zehnjährige US Anleihen bei 4,96 Prozent
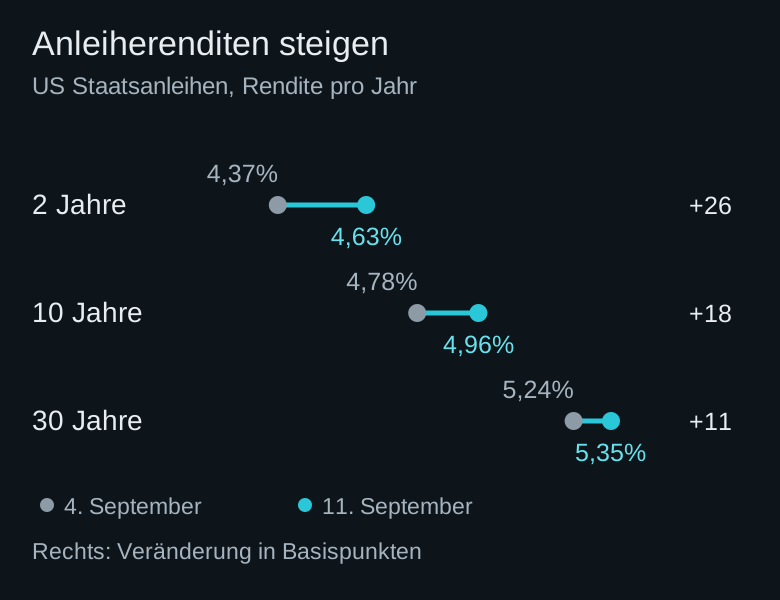
Die Rendite zehnjähriger US Staatsanleihen steigt von 4,78 Prozent am vorigen Freitag auf 4,96 Prozent. Zweijährige liegen nun bei 4,63 Prozent, dreißigjährige bei 5,35 Prozent. Die Grafik zeigt die Veränderung der offiziellen Treasury Renditen. 100 Basispunkte entsprechen einem Prozentpunkt.
Auch am Freitag fallen die Renditen nicht durchgehend: Zweijährige und Zehnjährige legen gegenüber Donnerstag noch etwas zu. Nur am langen Ende gibt es einen kleinen Rückgang.
Für bestehende festverzinsliche Anleihen können höhere Marktzinsen zunächst Kursverluste bedeuten. Neu ausgegebene Anleihen bieten höhere Zinsen und machen ältere mit niedrigerer Verzinsung weniger attraktiv. Lange Laufzeiten reagieren häufig stärker. Wer vor Fälligkeit verkaufen muss, sollte dieses Kursrisiko berücksichtigen.
Die EZB erhöht den Einlagezins auf 2,50 Prozent
Die EZB beschließt am 10. September eine Anhebung ihrer drei Leitzinsen um 0,25 Prozentpunkte. Der Einlagezins steigt damit von 2,25 auf 2,50 Prozent, wirksam ab dem 16. September. Für 2026 erwartet die EZB eine Inflation von 3,0 Prozent und ein Wirtschaftswachstum von 0,9 Prozent.
Für einen neuen Kredit oder eine Anschlussfinanzierung kann das höhere Zinsen bedeuten. Eine Firma muss mit ihrer Investition dann mehr verdienen, damit sie sich nach Finanzierungskosten lohnt. Auch ein Hauskauf kann schwerer finanzierbar werden. Bestehende Kredite mit festem Zinssatz werden dagegen nicht allein durch den EZB Beschluss teurer. Auf Tagesgeld und Festgeld können die Zinsen steigen. Wie viel davon bei dir ankommt, entscheidet die jeweilige Bank.
Wenn Haushalte weniger auf Kredit kaufen und Unternehmen Investitionen verschieben, sinkt die Nachfrage. Das kann den Preisdruck bremsen, belastet aber auch Aufträge und Wachstum. Diese Wirkung braucht Zeit. Höhere Zinsen schaffen zudem keine zusätzlichen Öl oder Gaslieferungen. Die EZB muss deshalb gegen Inflation vorgehen, während teure Energie die Wirtschaft bereits belastet.
Bei der Geldmenge führt der Weg vor allem über die Banken. Vergibt eine Bank einen Kredit und schreibt den Betrag auf dem Konto gut, entsteht neues Buchgeld. Bei der Tilgung verschwindet dieses Buchgeld wieder. Teurere Kredite können deshalb das Wachstum der Geldmenge bremsen. Ob sie tatsächlich schrumpft, hängt aber auch von neuen Krediten, Rückzahlungen und weiteren Geldbewegungen ab. Der höhere Leitzins allein beantwortet das nicht.
Im Juli wuchs die breit gefasste Geldmenge M3 im Euroraum um 3,4 Prozent zum Vorjahr. M3 umfasst Bargeld, Bankeinlagen und bestimmte kurzfristige Finanzinstrumente. Die bereinigten Kredite an Unternehmen außerhalb des Finanzsektors stiegen um 4,4 Prozent. Diese Zahlen beschreiben die Lage vor der Septemberentscheidung, nicht deren Wirkung.
Für meine Beobachtung von Aktien heißt das: Bei Unternehmen mit hohen Schulden schaue ich auf anstehende Refinanzierungen. Bei Bau und Konsum interessiert mich, ob die Nachfrage nachlässt. Ein Unternehmen mit soliden Geldzuflüssen und wenig Finanzierungsbedarf kann anders betroffen sein. Einen pauschalen Kursrückgang aller Aktien würde ich aus dem Zinsschritt nicht ableiten.
Benzin treibt die US Verbraucherpreise
Die US Verbraucherpreise steigen im August um 0,4 Prozent zum Vormonat und um 3,4 Prozent zum Vorjahr. Benzin verteuert sich um 3,9 Prozent und erklärt mehr als ein Drittel des Monatsanstiegs. Ohne Lebensmittel und Energie beträgt die Inflation 0,3 Prozent zum Vormonat und 2,4 Prozent zum Vorjahr.
Bereits am Donnerstag meldete die Statistikbehörde bei den Produzentenpreisen einen Monatsanstieg um 0,4 Prozent und einen Jahresanstieg um 5,4 Prozent. Das sind Preise auf einer anderen Stufe der Wirtschaft und keine zweite Messung derselben Verbraucherpreise.
Für die Fed ist das vor der kommenden Sitzung eine schwierige Kombination. Ein Teil des Preisdrucks kommt von Energie, deren Angebot sich durch höhere Zinsen nicht direkt vergrößern lässt. Gleichzeitig will die Notenbank verhindern, dass sich die Teuerung dauerhaft auf weitere Preise überträgt. Aus diesen Zahlen allein lässt sich der nächste Zinsschritt nicht sicher ableiten.
Was den Wochenplan verändert
US Verbraucherpreise August
US Produzentenpreise August
Energie bleibt auf Platz eins
Im Sektorranking von WickedDesk führt Energie vor Gesundheit und Pharma. Der Monatsmedian der 87 erfassten Energieaktien liegt bei 8,63 Prozent. 78,2 Prozent der Titel haben in diesem Zeitraum zugelegt. Die Stärke kommt also nicht nur von einer einzelnen großen Aktie.
Die Tabelle zeigt den aktuellen Gruppenvergleich nach der abgeschlossenen Börsenwoche. Der Monatsmedian ist der mittlere Wert der einzelnen Aktienrenditen. Er ist weder die Rendite des XLE noch die eines investierbaren Portfolios.
| Gruppe | Rang | 1 Monat | Aktien im Plus | Erfasste Aktien |
|---|---|---|---|---|
| Energie | 1 | +8,63% | 78,2% | 87 |
| Gesundheit & Pharma | 2 | +1,83% | 57,7% | 213 |
| Technologie | 3 | -0,05% | 49,7% | 286 |
| Kommunikation | 4 | +0,39% | 51,3% | 39 |
| Finanzwerte | 5 | -1,53% | 36,8% | 193 |
| Basiskonsum | 6 | -0,01% | 49,3% | 69 |
- Energie
- Rang
- 1
- 1 Monat
- +8,63%
- Aktien im Plus
- 78,2%
- Erfasste Aktien
- 87
- Gesundheit & Pharma
- Rang
- 2
- 1 Monat
- +1,83%
- Aktien im Plus
- 57,7%
- Erfasste Aktien
- 213
- Technologie
- Rang
- 3
- 1 Monat
- -0,05%
- Aktien im Plus
- 49,7%
- Erfasste Aktien
- 286
- Kommunikation
- Rang
- 4
- 1 Monat
- +0,39%
- Aktien im Plus
- 51,3%
- Erfasste Aktien
- 39
- Finanzwerte
- Rang
- 5
- 1 Monat
- -1,53%
- Aktien im Plus
- 36,8%
- Erfasste Aktien
- 193
- Basiskonsum
- Rang
- 6
- 1 Monat
- -0,01%
- Aktien im Plus
- 49,3%
- Erfasste Aktien
- 69
Technologie steigt im Vergleich auf
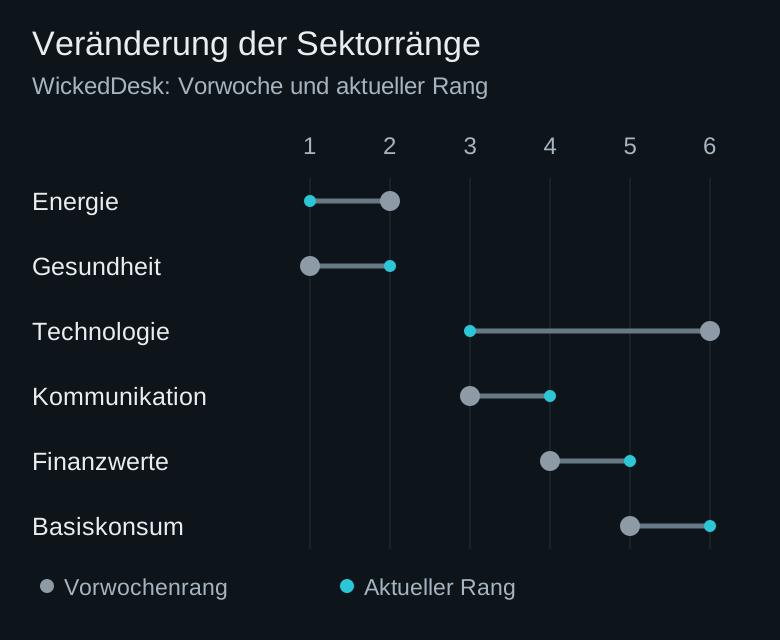
Technologie rückt gegenüber der Vorwoche von Rang sechs auf drei. Energie steigt von zwei auf eins, Gesundheit fällt vom ersten auf den zweiten Platz. Kommunikation liegt jetzt vor Finanzwerten.
Bei Technologie bleibt der Monatsmedian mit minus 0,05 Prozent nahezu unverändert. Der bessere Rang heißt hier, dass andere Sektoren schlechter abgeschnitten haben. Er ist für sich genommen noch kein Beleg für breite Kursgewinne. Dafür schaue ich zusätzlich auf die einzelnen Aktien und den Anteil der Titel im Plus.
CLMT und PBF bleiben nahe am Jahreshoch
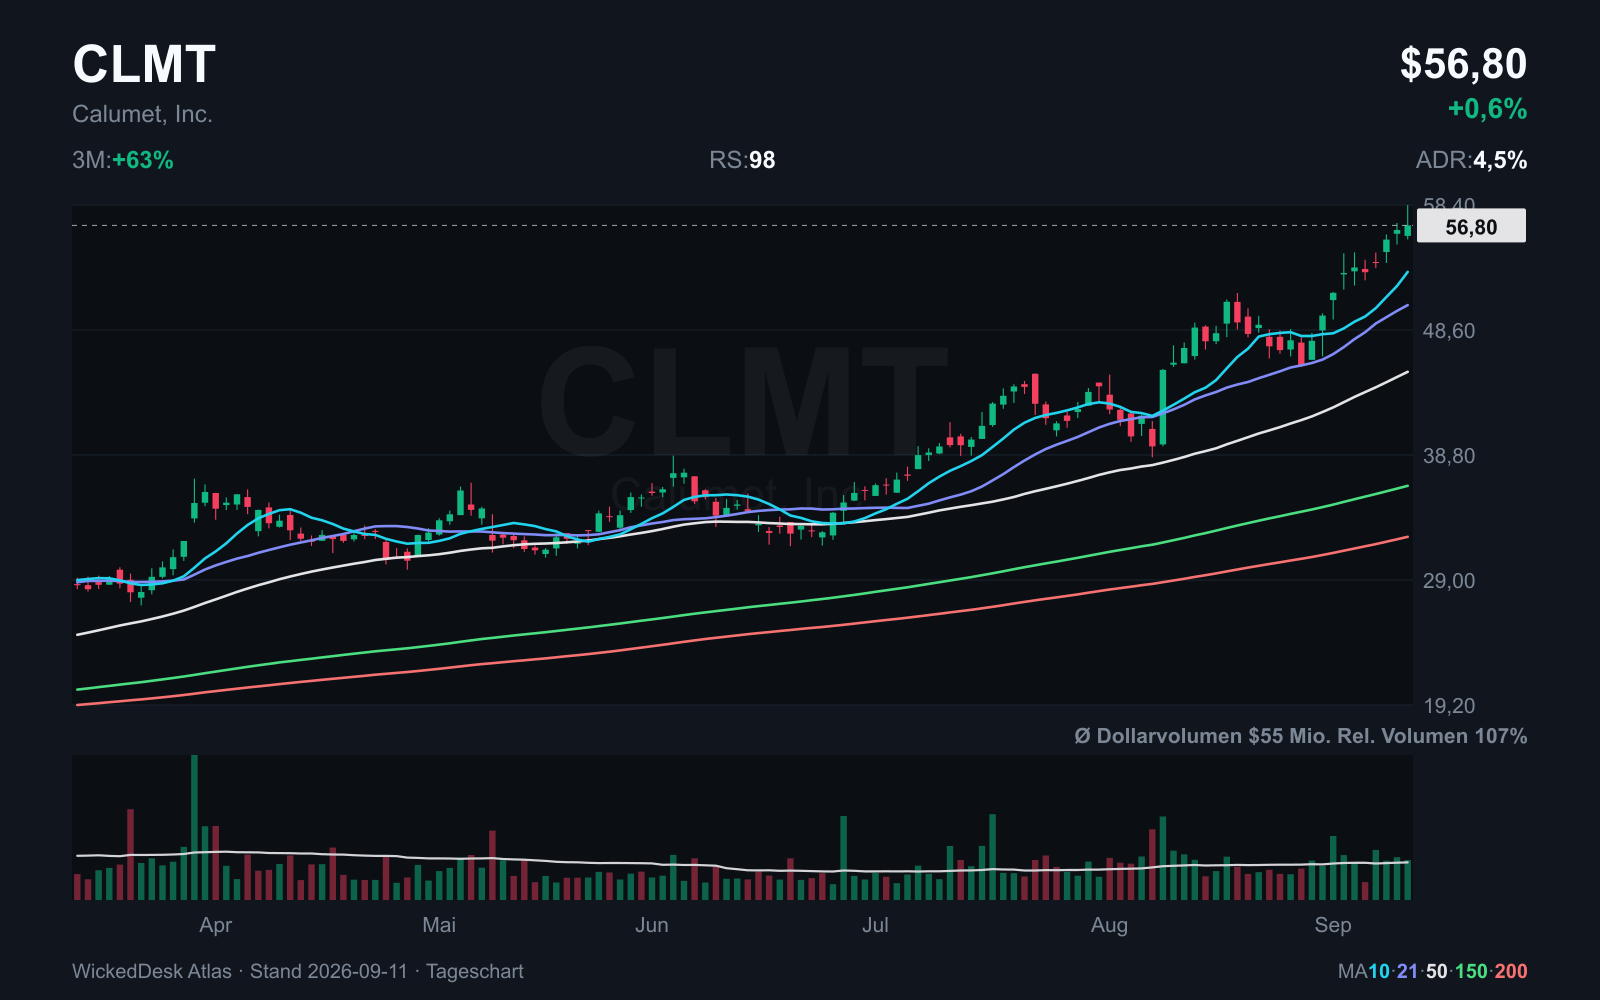
CLMT gewinnt auf Wochensicht +6,91%, PBF +5,33%. Beide erreichen am Freitag neue Hochs innerhalb der letzten 252 Handelstage, geben danach aber einen Teil des Tagesanstiegs ab. Bei CLMT liegen Tageshoch und Schluss bei 58,40 und 56,80 Dollar. Bei PBF sind es 82,61 und 78,30 Dollar.
Gerade bei Raffinerien schaue ich nicht nur auf den Ölpreis. Sie kaufen Rohöl ein und verkaufen daraus gewonnene Produkte. Der Preisabstand, der sogenannte Crack Spread, gibt einen Hinweis auf die Marge vor weiteren Kosten. Ein höherer Rohölpreis allein bedeutet deshalb nicht automatisch mehr Gewinn.
Die US Raffinerieauslastung beträgt in der Berichtswoche bis 4. September 97,8 Prozent. Die kommerziellen Rohölbestände sinken um 0,4 Millionen Barrel auf 424,1 Millionen. Das ist der jüngste veröffentlichte Wochenbericht, kein Speicherstand vom Freitag.
Oracle verliert den Kurssprung nach den Zahlen
Oracle meldet 19,3 Milliarden Dollar Quartalsumsatz, 30 Prozent mehr als im Vorjahr. Die Infrastruktur Cloud wächst um 121 Prozent auf 7,4 Milliarden Dollar. Der freie Cashflow im Quartal bleibt mit rund minus 5,4 Milliarden Dollar negativ.
Die Aktie eröffnet am Freitag +7,51% über dem vorherigen Schluss. Am Ende stehen trotzdem 150,28 Dollar und ein Tagesverlust von 1,74 Prozent. Das hohe Wachstum hat also nicht gereicht, um den ersten Kurssprung zu halten.
Adobe erzielt 6,76 Milliarden Dollar Umsatz, 13 Prozent mehr als im Vorjahr. Die Aktie startet niedriger in den Handel, beendet ihn aber mit 252,23 Dollar und +1,37% im Plus. Beide Aktien schließen weiter unter ihrem SMA 200.
Was den Wochenplan verändert
Ether erholt sich stärker als Bitcoin
Bitcoin beendet den Freitag bei 77.208,55 Dollar. Das sind +0,88% gegenüber dem Vortag, aber 3,10 Prozent weniger als zum Ende der Vorwoche. Ether steigt am Freitag um 3,24 Prozent auf 2.516,29 Dollar und liegt damit auch im Wochenvergleich im Plus.
Für diese Zahlen verwenden wir bei beiden Coins die Tagesabschlüsse von Coinbase Exchange in UTC, vom 4. bis zum 11. September. Kryptowerte werden auch am Wochenende gehandelt, diese Preise sind deshalb keine laufenden Samstagskurse.
COIN steigt am Freitag ebenfalls, liegt aber weiterhin unter dem SMA 200. Die Erholung eines Coins und der Chart einer Kryptoaktie sind nicht dasselbe. Für unsere Aktienauswahl bleibt COIN deshalb vorerst draußen.
| Wert | Woche | Freitag | Freitagsschluss |
|---|---|---|---|
| Bitcoin | -3,10% | +0,88% | 77.208,55 USD |
| Ether | +2,43% | +3,24% | 2.516,29 USD |
- Bitcoin
- Woche
- -3,10%
- Freitag
- +0,88%
- Freitagsschluss
- 77.208,55 USD
- Ether
- Woche
- +2,43%
- Freitag
- +3,24%
- Freitagsschluss
- 2.516,29 USD
Auf der Watchliste: CLMT, PBF und DELL
CLMT, PBF und DELL erfüllen weiterhin unsere Auswahlbedingungen: Kurs über dem SMA 200, RS mindestens 90, mindestens 20 Prozent Anstieg über 63 Handelstage, ADR ab 3 Prozent und durchschnittlich mindestens 15 Millionen Dollar Handelsvolumen. Der Abstand zum höchsten Kurs der letzten 252 Handelstage beträgt weniger als 15 Prozent.
RS zeigt die relative Stärke im Scanneruniversum. ADR misst hier die durchschnittliche tägliche Handelsspanne über 20 Tage. Beim Dollarvolumen mitteln wir Schlusskurs mal gehandelte Aktien über 50 Handelstage.
DELL fällt besonders auf. Nach dem Rückgang am Donnerstag legt die Aktie am Freitag fast zwölf Prozent zu und schließt knapp unter dem Tageshoch. Das ist eine andere Reaktion als bei SNOW. Trotzdem ist DELL nach diesem Tag nicht automatisch ein guter Einstieg. Ich möchte sehen, ob sich in der Nähe des Hochs eine engere Handelsspanne bildet. Bei CLMT und PBF warte ich ebenfalls auf eine Konsolidierung.
| Symbol | RS | ADR | Kurs | 63 Handelstage | Abstand zum Hoch | Ø Dollarvolumen |
|---|---|---|---|---|---|---|
| CLMT | 98 | 4,5% | 56,80 USD | +62,66% | -2,74% | 54,7 Mio. |
| PBF | 98 | 5,4% | 78,30 USD | +90,37% | -5,22% | 199,2 Mio. |
| DELL | 99 | 6,2% | 567,29 USD | +44,92% | -0,08% | 3.408,1 Mio. |
- RS
- 98
- ADR
- 4,5%
- Kurs
- 56,80 USD
- 63 Handelstage
- +62,66%
- Abstand zum Hoch
- -2,74%
- Ø Dollarvolumen
- 54,7 Mio.
- RS
- 98
- ADR
- 5,4%
- Kurs
- 78,30 USD
- 63 Handelstage
- +90,37%
- Abstand zum Hoch
- -5,22%
- Ø Dollarvolumen
- 199,2 Mio.
- RS
- 99
- ADR
- 6,2%
- Kurs
- 567,29 USD
- 63 Handelstage
- +44,92%
- Abstand zum Hoch
- -0,08%
- Ø Dollarvolumen
- 3.408,1 Mio.
CLMT schließt unter dem neuen Hoch
CLMT erreicht am Freitag 58,40 Dollar und schließt bei 56,80 Dollar. Das sind 2,74 Prozent unter dem höchsten Kurs der letzten 252 Handelstage. Zum SMA 200 beträgt der Abstand nach oben rund 75 Prozent.
Der Anstieg ist deutlich. Jetzt würde mich eine mehrtägige Konsolidierung mit kleineren täglichen Handelsspannen interessieren. Daraus könnte sich ein Bereich ergeben, an dem sich Einstieg und Stop planen lassen. Das neue Hoch allein reicht mir nach dieser Strecke nicht.
SNOW bleibt unter dem Tief des Berichtstags
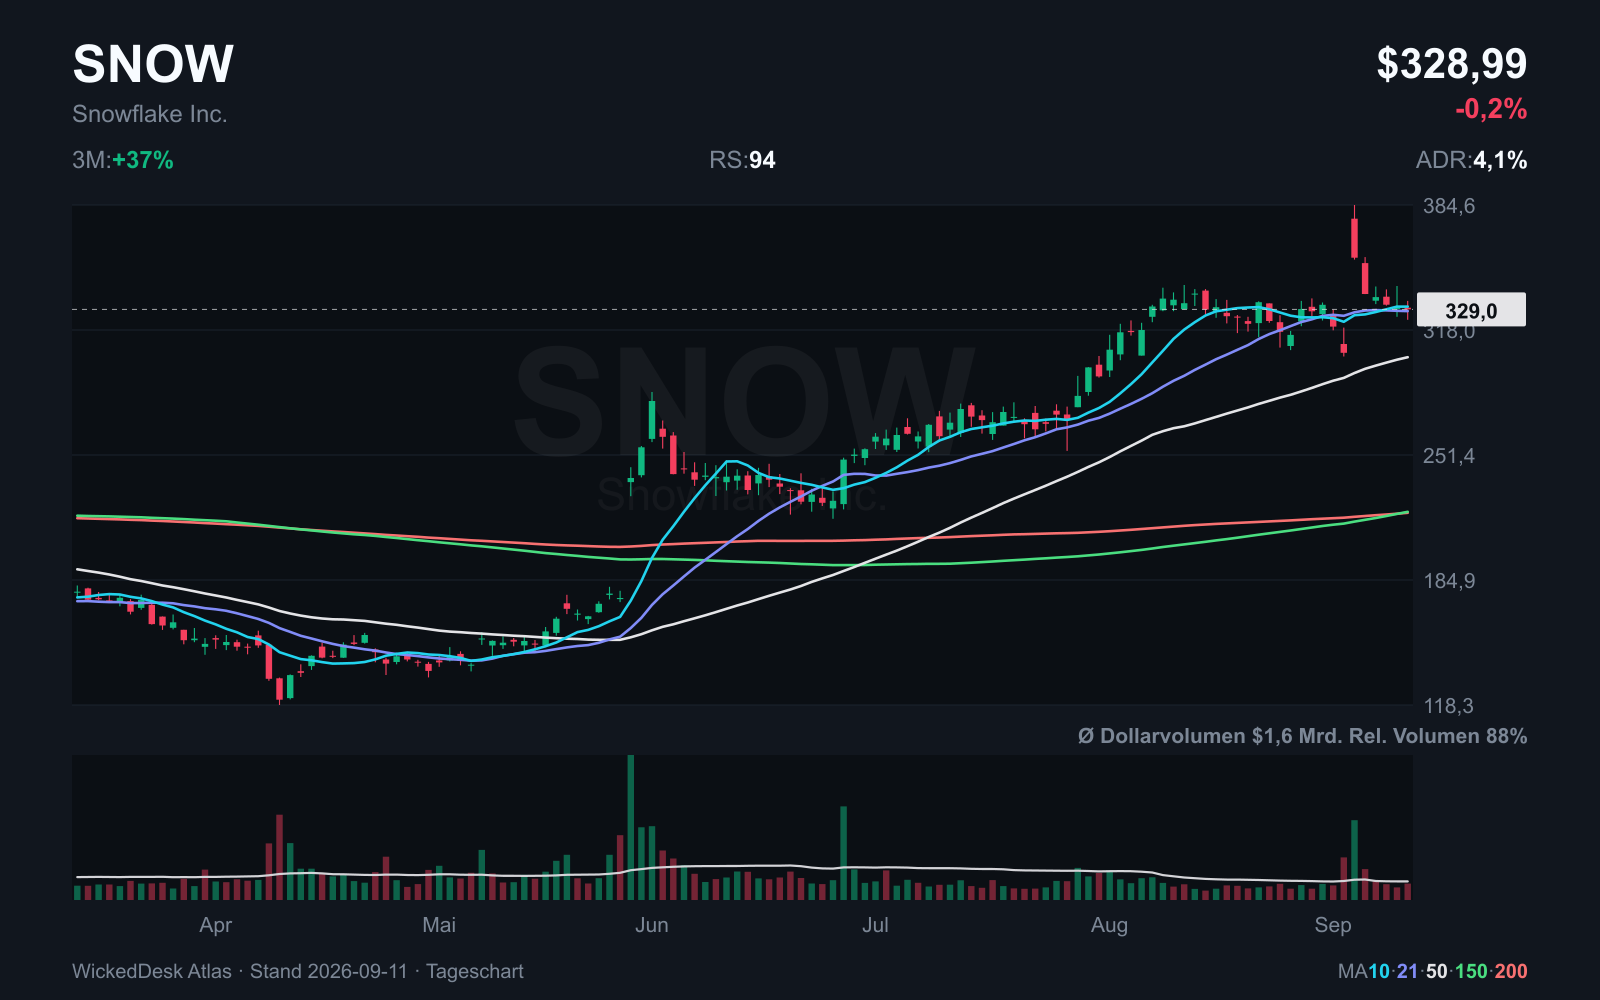
In der letzten Ausgabe wollten wir sehen, ob SNOW den Sprung nach den Zahlen halten kann. Das Tief vom 3. September lag bei 355,47 Dollar. Der Freitagsschluss liegt mit 328,99 Dollar weiter darunter.
Die Erholung des Gesamtmarkts hat diesen Bruch bislang nicht repariert. SNOW kommt daher nicht zurück in die aktuelle Watchliste. Wenn sich eine neue Basis bildet, lässt sich die Aktie erneut beurteilen. Die frühere Beobachtung bleibt im Rückblick als gescheitert stehen.
COIN bleibt unter dem SMA 200
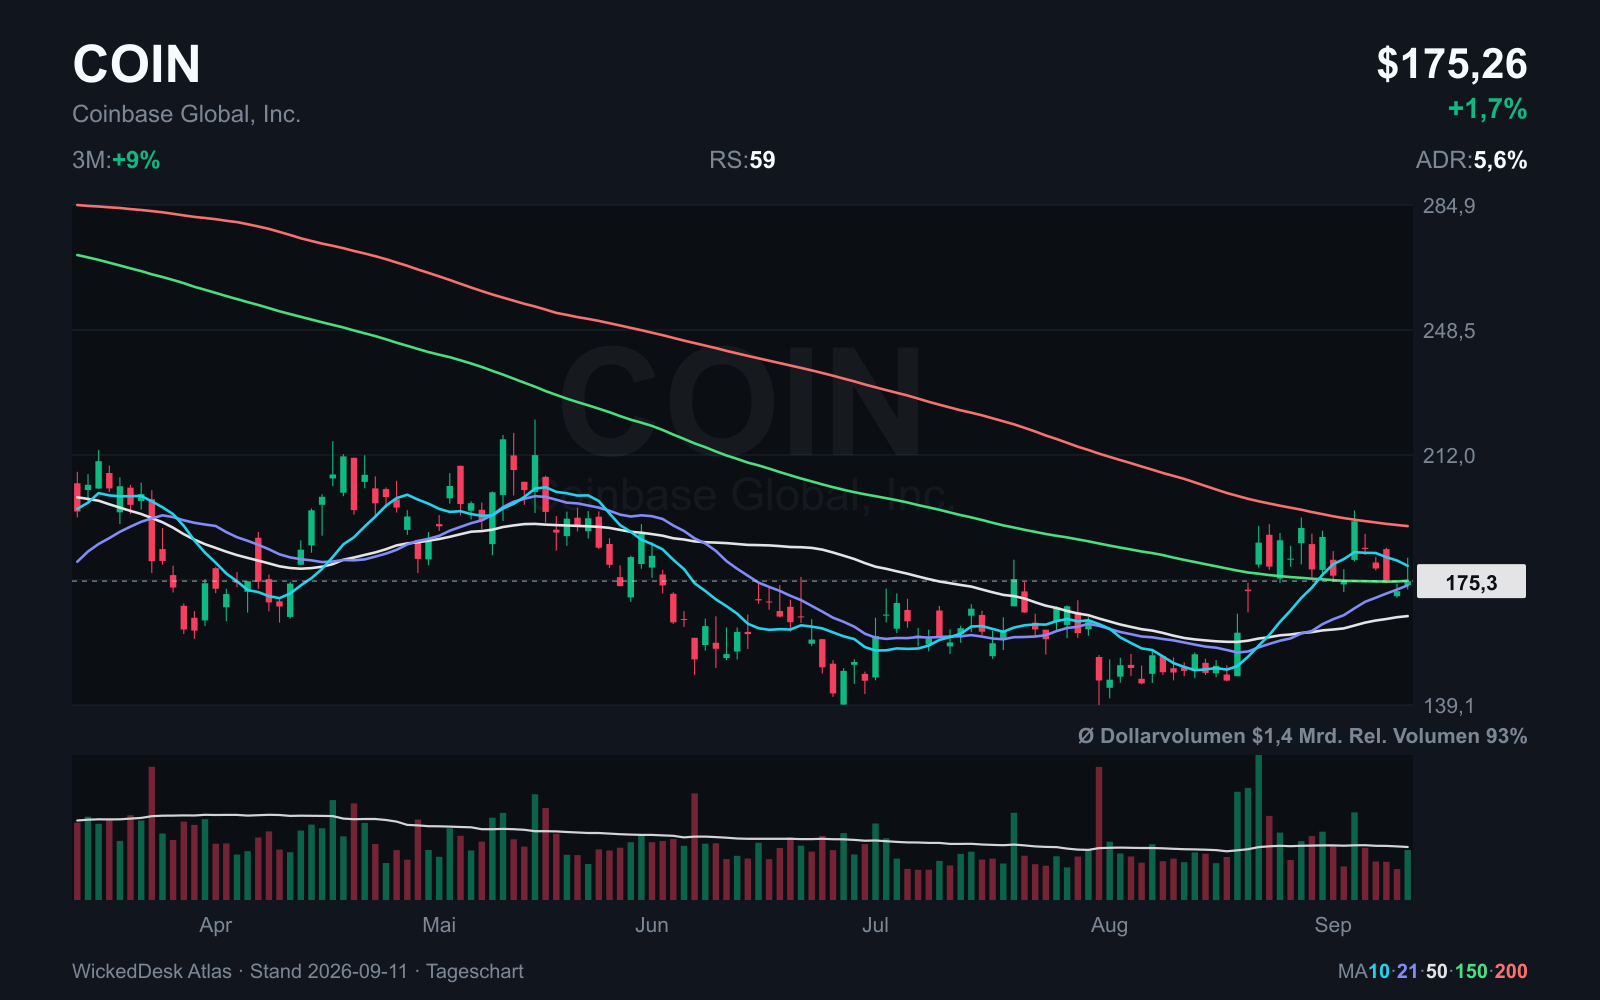
COIN gewinnt am Freitag +1,73% und schließt bei 175,26 Dollar. Der SMA 200 liegt bei 191,28 Dollar. Die Erholung bringt die Aktie also noch nicht über den langfristigen Durchschnitt zurück.
Im Chart siehst du den SMA 200 als rote Linie. Solange der Kurs darunter bleibt, erfüllt COIN unsere erste Auswahlbedingung nicht. Ein besserer Tag bei Bitcoin ändert daran nichts.
Was aus der letzten Watchliste wurde
In Ausgabe 012 „Bitcoin zieht an“ hatten wir fünf Aktien besprochen. Die Beobachtungen bezogen sich auf die Kurse vom 3. September. Hier ist der Stand nach der abgeschlossenen Folgewoche.
SNOW und COIN haben die damals genannten Kursbereiche verloren. DELL hat sich am Freitag deutlich erholt, die gesuchte engere Basis fehlt aber noch. Bei HOOD und TEAM bleibt ebenfalls abzuwarten, ob nach dem Anstieg eine brauchbare Konsolidierung entsteht.
| Symbol | Heute | Status | Vorwoche |
|---|---|---|---|
| SNOW | 328,99 USD, unter dem Tief 355,47 USD | Gekippt | Berichtssprung halten |
| DELL | 567,29 USD, Freitag +11,98% | Offen | Basis nach dem Sprung |
| HOOD | 112,57 USD, Woche -7,81% | Offen | Anstieg konsolidieren |
| COIN | 175,26 USD, unter SMA 200 bei 191,28 USD | Gekippt | SMA 200 halten |
| TEAM | 179,70 USD, Woche -5,21% | Offen | Auf spätere Basis warten |
- Heute
- 328,99 USD, unter dem Tief 355,47 USD
- Status
- Gekippt
- Vorwoche
- Berichtssprung halten
- Heute
- 567,29 USD, Freitag +11,98%
- Status
- Offen
- Vorwoche
- Basis nach dem Sprung
- Heute
- 112,57 USD, Woche -7,81%
- Status
- Offen
- Vorwoche
- Anstieg konsolidieren
- Heute
- 175,26 USD, unter SMA 200 bei 191,28 USD
- Status
- Gekippt
- Vorwoche
- SMA 200 halten
- Heute
- 179,70 USD, Woche -5,21%
- Status
- Offen
- Vorwoche
- Auf spätere Basis warten
Diese Aktien bleiben vorerst draußen
Oracle und Adobe liegen auch nach der ersten vollständigen Handelssitzung seit ihren Quartalszahlen unter dem SMA 200. Für unsere Auswahl kommen beide damit nicht infrage. Bei Oracle wurde außerdem der anfängliche Kurssprung verkauft.
COIN bleibt ebenfalls unter dem langfristigen Durchschnitt. Bei SNOW liegt der Grund anders: Der Kurs ist zwar über dem SMA 200, hat aber das Tief des Berichtstags verloren. Ein bestandener Filter ersetzt nicht die Prüfung des konkreten Charts.
| Symbol | Grund | SMA 200 | Schluss |
|---|---|---|---|
| COIN | Kurs unter SMA 200 | 191,28 USD | 175,26 USD |
| ORCL | Kurs unter SMA 200 | 167,64 USD | 150,28 USD |
| ADBE | Kurs unter SMA 200 | 266,60 USD | 252,23 USD |
- Grund
- Kurs unter SMA 200
- SMA 200
- 191,28 USD
- Schluss
- 175,26 USD
- Grund
- Kurs unter SMA 200
- SMA 200
- 167,64 USD
- Schluss
- 150,28 USD
- Grund
- Kurs unter SMA 200
- SMA 200
- 266,60 USD
- Schluss
- 252,23 USD
Risiken im Depot zusammen betrachten
CLMT und PBF gehören beide zur Energiebranche. Wenn du mehrere solche Aktien hältst, lohnt sich der Blick auf die gesamte Position in diesem Sektor. Eine Nachricht zu Ölpreisen oder Raffineriemargen kann mehrere Werte gleichzeitig treffen.
Bei Anleihen spielt die Laufzeit eine wichtige Rolle. Bei Aktien kann es helfen, auf Schulden und anstehende Refinanzierungen zu schauen, besonders wenn die Zinsen steigen. Für einen kurzfristigen Trade brauche ich außerdem einen geplanten Ausstieg, falls sich der Kurs anders entwickelt als erwartet.
Die Positionsgröße lässt sich dann am vorgesehenen Verlust bis zum Stop ausrichten. Bei schnellen Kursbewegungen oder Gaps kann die tatsächliche Ausführung davon abweichen. Deshalb gehören auch die Termine der nächsten Quartalszahlen und wichtige Zinsentscheidungen zur Vorbereitung.
Nächste Woche: Fed und der US Immobilienmarkt
Am Mittwoch, 16. September, veröffentlicht die Fed ihre Zinsentscheidung um 20:00 Uhr MESZ. Um 20:30 Uhr folgt die Pressekonferenz. Nach den Inflationsdaten und dem Anstieg der Renditen interessiert mich besonders, wie die Fed Energiepreise, Nachfrage und weitere Zinsschritte einordnet. Eine feste Richtung für den Markt würde ich daraus vorab nicht ableiten.
Lennar berichtet am Mittwoch nach US Börsenschluss. Die Telefonkonferenz folgt am Donnerstag um 17:00 Uhr MESZ. Bei dem Hausbauer lohnt sich der Blick auf neue Aufträge, Stornierungen und Zugeständnisse beim Verkauf. Daran lässt sich eher erkennen, was teurere Finanzierung im Geschäft verändert, als allein am Umsatz. Am Freitag kommen um 15:15 Uhr die Daten zur US Industrieproduktion.
Bei den Aktien bleibe ich bei CLMT, PBF und DELL. DELL hat mit dem starken Freitag einen neuen Anstieg gezeigt, für einen Einstieg fehlt mir noch eine engere Basis. Bei den Energieaktien interessiert mich, wie viel sie von ihren jüngsten Gewinnen halten. SNOW und COIN müssten zuerst die verlorenen Kursbereiche zurückerobern. SPY und QQQ sollten ihre 50 Tage Linie halten. Wenn auch kleinere Aktien wieder mitziehen, wäre das für mich überzeugender als ein weiterer Anstieg weniger großer Titel.